Determinar quién es responsable en un accidente de tráfico permite establecer a quién corresponde reparar los daños causados y a quién debe dirigirse la reclamación. El resultado dependerá de cómo se produjo el siniestro, de las pruebas disponibles, del tipo de daño y de la intervención que hayan tenido los distintos conductores.
La Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor establece un régimen específico para estos casos. Tras la reforma introducida por la Ley 5/2025, este régimen mantiene una protección reforzada para las víctimas de daños personales y regula también la intervención de las aseguradoras y del Consorcio de Compensación de Seguros.

¿Cómo se determina quién es responsable en un accidente de tráfico?
Para establecer quién es el responsable civil en caso de accidente de tráfico hay que reconstruir cómo ocurrió el siniestro y determinar qué conducta intervino en la producción del daño. Una infracción de las normas de circulación puede ser un indicio relevante, pero la responsabilidad debe relacionarse con las circunstancias concretas del accidente.
El análisis puede resolverse entre las aseguradoras o requerir una reclamación extrajudicial y, si persiste el desacuerdo, una resolución judicial. El proceso legal después de un accidente de tráfico incluye precisamente la investigación de los hechos, la valoración de las pruebas y la determinación de las responsabilidades.
Qué pruebas permiten determinar la responsabilidad
El parte amistoso puede aportar información relevante sobre la posición de los vehículos y las circunstancias declaradas por los conductores, aunque su ausencia no impide reclamar y la aseguradora no puede utilizar la falta de declaración amistosa como causa para rechazar por sí sola la cobertura.
También resultan útiles el atestado policial, las fotografías y vídeos, los testimonios, los daños que presentan los vehículos, los informes periciales y cualquier otra prueba que permita reconstruir la mecánica del accidente.

¿Qué ocurre si los conductores no están de acuerdo sobre la culpa?
Cuando existen versiones contradictorias, las aseguradoras deben valorar las pruebas disponibles. Si no se alcanza un acuerdo, el perjudicado puede formular la reclamación previa prevista legalmente y posteriormente acudir a la vía judicial.
La Ley 5/2025 ha reforzado el procedimiento de oferta y respuesta motivada. Tras recibir la reclamación del perjudicado, la aseguradora dispone de tres meses para presentar una oferta motivada si considera acreditada la responsabilidad y cuantificado el daño o una respuesta motivada cuando no pueda efectuar dicha oferta.
En las colisiones recíprocas existen reglas jurisprudenciales específicas. Para los daños personales, si no puede determinarse qué porcentaje causal corresponde a cada vehículo, el Tribunal Supremo ha establecido que cada conductor responde íntegramente de los daños personales sufridos por los ocupantes del vehículo contrario.
¿Quién responde en un accidente de tráfico: el conductor o el propietario?
La pregunta sobre el responsable accidente conductor o propietario requiere distinguir entre la responsabilidad derivada de la conducción y determinados supuestos en los que también puede responder el titular del vehículo.
Responsabilidad civil del conductor
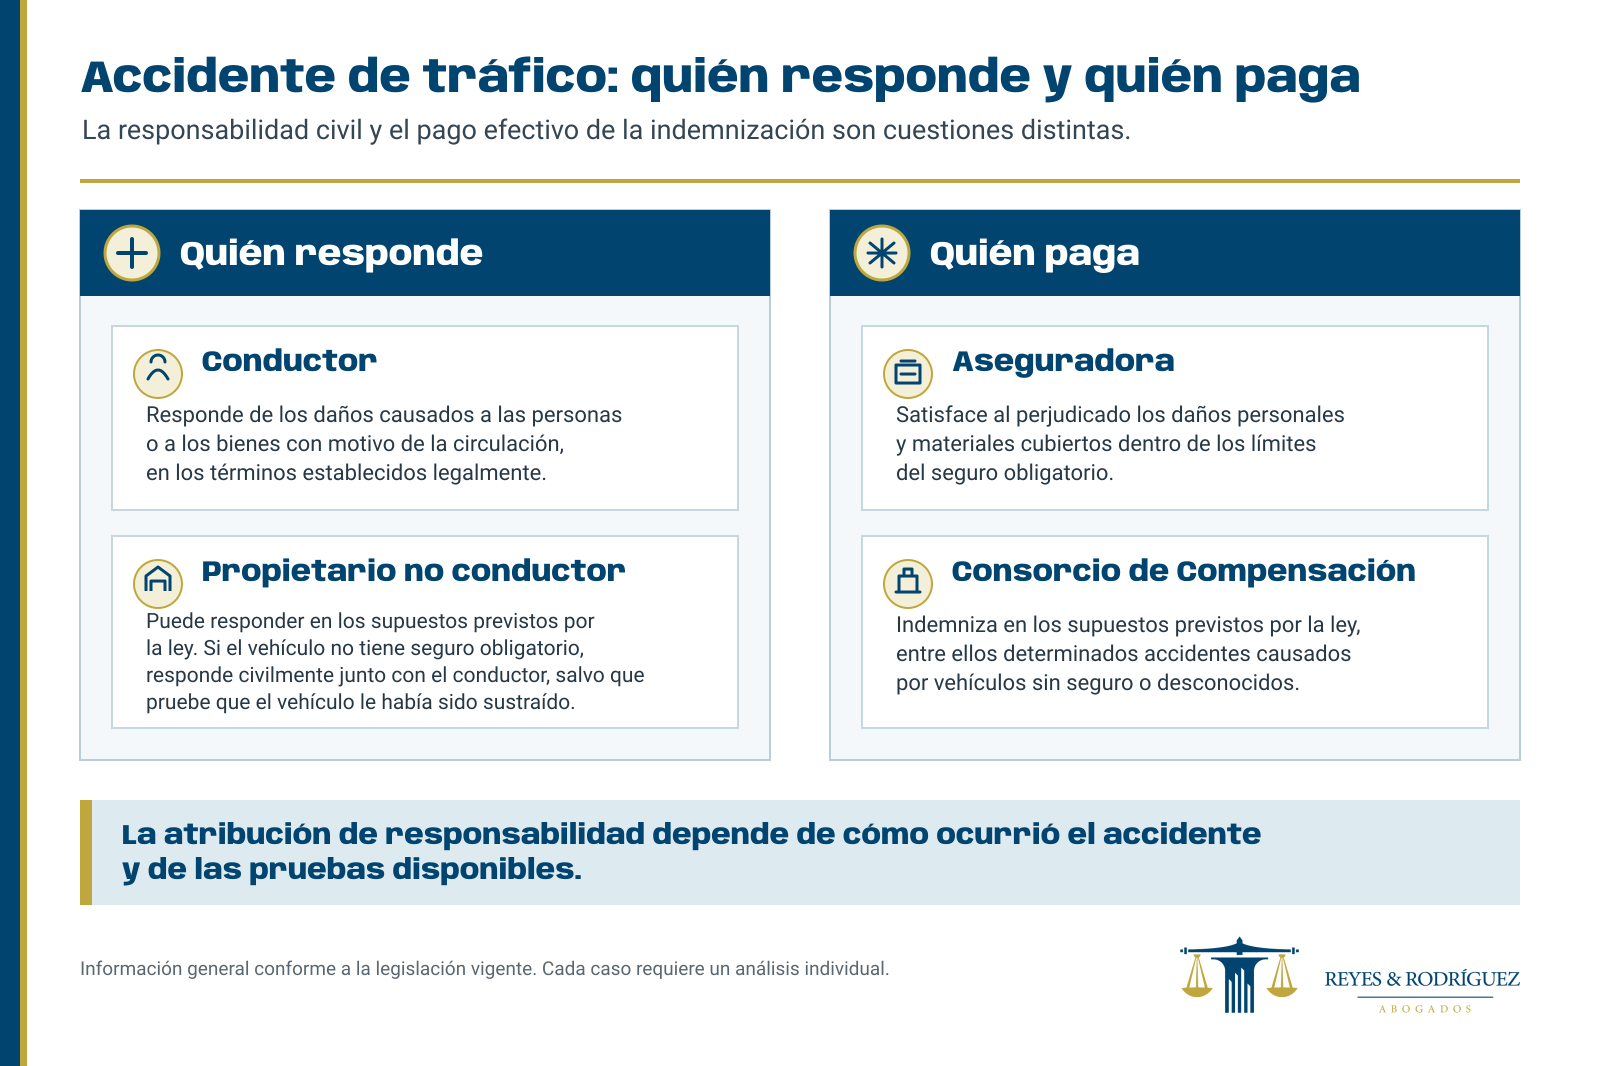
La responsabilidad del conductor en accidente de tráfico parte del riesgo creado por los hechos de la circulación. El conductor responde de los daños causados a las personas y a los bienes en los términos establecidos por la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor.
En daños personales existe un régimen especialmente protector para la víctima. En daños materiales, la responsabilidad se determina conforme a las reglas de responsabilidad civil establecidas en la propia ley, el Código Civil y, cuando exista responsabilidad derivada de delito, el Código Penal.
Cuándo puede responder el propietario del vehículo
La responsabilidad del propietario del vehículo no nace automáticamente por el mero hecho de ser titular. El propietario no conductor puede responder cuando mantenga con el conductor alguna de las relaciones previstas en el artículo 1903 del Código Civil o en el artículo 120.5 del Código Penal. Esta responsabilidad puede quedar excluida si el propietario acredita que empleó toda la diligencia exigible para prevenir el daño.
Además, el propietario de un vehículo que carece del seguro obligatorio responde civilmente junto con el conductor por los daños causados, salvo que acredite que el vehículo le había sido sustraído.
Responsabilidad por daños personales y daños materiales
La ley establece reglas diferentes según se reclamen daños personales accidente de tráfico o daños materiales accidente de tráfico. Esta distinción afecta tanto a la atribución de responsabilidad como a la forma de calcular la indemnización.
Responsabilidad por daños personales
Los daños personales comprenden, entre otros conceptos, el fallecimiento, las secuelas y las lesiones temporales. Su valoración se realiza mediante el sistema legal incluido en la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor.
La cuantía concreta depende de las lesiones, su evolución, las secuelas, los perjuicios personales y los perjuicios patrimoniales acreditados. Las tablas aplicables y ejemplos de cálculo pueden consultarse en nuestro contenido sobre indemnización por accidente de tráfico.
Responsabilidad por daños materiales
Los daños materiales pueden incluir la reparación o pérdida del vehículo y otros bienes afectados por el accidente. Para determinar quién paga los daños materiales en un accidente de tráfico debe establecerse previamente la responsabilidad del siniestro y acreditarse el perjuicio económico sufrido.
El seguro obligatorio presenta determinadas exclusiones. Entre ellas están los daños sufridos por el propio vehículo asegurado y por las cosas transportadas en él en los términos previstos legalmente.

¿Cuándo puede excluirse o reducirse la responsabilidad?
La existencia de un accidente y de un daño no implica que la indemnización deba mantenerse necesariamente en su integridad. La conducta del perjudicado y determinadas causas ajenas a la conducción pueden alterar la responsabilidad.
Culpa exclusiva del perjudicado
En los daños personales, el conductor queda exonerado si demuestra que el daño fue causado exclusivamente por la culpa del perjudicado. Debe tratarse de una conducta que rompa por completo la relación causal entre el riesgo creado por la circulación y el daño sufrido.
Existe una protección especial para víctimas no conductoras menores de 14 años y para personas que, por determinadas limitaciones, carezcan de capacidad de culpa civil. En los supuestos legalmente previstos de secuelas y lesiones temporales, su culpa exclusiva o concurrente no elimina ni reduce la indemnización.
Fuerza mayor extraña a la conducción o al funcionamiento del vehículo
También puede excluirse la responsabilidad por daños personales cuando estos se deban a una fuerza mayor completamente extraña a la conducción o al funcionamiento del vehículo.
La propia ley precisa que los defectos del vehículo y la rotura o fallo de sus piezas o mecanismos no tienen esta consideración.
Culpa compartida o concurrencia de culpas
La culpa compartida accidente de tráfico aparece cuando la actuación de la víctima contribuye causalmente al daño sin ser su única causa.
Si la víctima con capacidad de culpa civil participa en la producción del daño, la indemnización puede reducirse según su contribución, con un máximo del 75 %. La ley contempla expresamente la agravación del daño por falta de uso o uso incorrecto del cinturón, casco u otros elementos de protección cuando exista relación causal con esa agravación.
¿Quién paga los daños en un accidente de tráfico?
Una cuestión es determinar quién es el responsable de un accidente y otra identificar quién abonará efectivamente la indemnización. En los accidentes cubiertos por un seguro obligatorio, la aseguradora ocupa una posición central en el pago al perjudicado.
¿Quién paga los daños materiales?
Por regla general, los daños materiales causados a terceros dentro de la cobertura obligatoria son satisfechos por la aseguradora del vehículo responsable.
En la práctica, los convenios de indemnización directa entre compañías pueden permitir que sea la propia aseguradora del perjudicado la que gestione y abone determinados daños materiales, con compensación posterior entre entidades. Estos mecanismos de gestión no alteran por sí mismos quién tiene la responsabilidad civil del accidente.
¿Quién paga la indemnización por lesiones y otros daños personales?
Cuando existe responsabilidad cubierta por el seguro obligatorio, la aseguradora debe indemnizar al perjudicado dentro de los límites legales. El sistema de valoración determina los distintos perjuicios resarcibles por fallecimiento, secuelas y lesiones temporales.
El seguro obligatorio no cubre las lesiones o el fallecimiento del conductor del vehículo causante dentro de su propia cobertura de responsabilidad civil.
El papel de la compañía aseguradora
La aseguradora accidente de tráfico debe satisfacer al perjudicado los daños cubiertos cuando exista responsabilidad civil. El perjudicado o sus herederos disponen de acción directa frente a la entidad aseguradora.
Antes de interponer una demanda judicial es necesaria la reclamación previa al asegurador. Esta reclamación no tiene que incluir necesariamente una cuantificación económica. La aseguradora deberá emitir posteriormente la correspondiente oferta motivada o explicar mediante una respuesta motivada las razones por las que no formula una oferta.
¿Qué ocurre si el vehículo causante no tiene seguro o no puede identificarse?
La ausencia de una compañía aseguradora identificable no deja necesariamente al perjudicado sin indemnización. El Consorcio de Compensación de Seguros asume determinadas funciones como fondo de garantía.
Accidente causado por un vehículo sin seguro
Si un vehículo que debía disponer de seguro obligatorio accidente de tráfico causa un siniestro estando sin asegurar, el Consorcio puede indemnizar los daños personales y materiales cubiertos por la ley dentro de los límites correspondientes.
Posteriormente puede ejercitar las acciones de repetición previstas legalmente contra las personas responsables. Por ello, saber qué ocurre cuando un conductor sin seguro tiene un accidente resulta especialmente relevante tanto para el perjudicado como para el propietario del vehículo.
Accidente causado por un vehículo desconocido
Cuando el vehículo causante no puede identificarse, el Consorcio de Compensación de Seguros accidente de tráfico indemniza los daños personales en los supuestos previstos por la ley.
Los daños materiales tienen un régimen más limitado. También pueden ser indemnizados si existen daños personales significativos derivados del mismo accidente. Tras la reforma de 2025, se consideran daños personales significativos la muerte, la incapacidad permanente o la incapacidad temporal que requiera, al menos, una estancia hospitalaria superior a tres días. En estos casos puede establecerse reglamentariamente una franquicia de hasta 500 euros para los daños materiales.
Abogados de accidentes de tráfico en Las Palmas
Determinar quién paga en un accidente de tráfico puede exigir analizar el atestado, las pruebas disponibles, el alcance de los daños, la cobertura del seguro y la posible intervención del Consorcio. Una atribución incorrecta de responsabilidad puede afectar directamente a la indemnización que finalmente se reclame.
En Reyes & Rodríguez estudiamos accidentes con daños personales y materiales, discrepancias sobre la responsabilidad, culpa compartida y problemas con aseguradoras. Nuestros abogados especialistas en accidentes de tráfico en Las Palmas pueden encargarse de la reclamación y de la defensa de tus derechos frente a la aseguradora o ante los tribunales cuando sea necesario.