La exoneración del pasivo insatisfecho permite a una persona física insolvente liberarse de determinadas deudas que no puede pagar, siempre que cumpla los requisitos previstos en la Ley Concursal. Este mecanismo constituye una de las piezas centrales de la Ley de Segunda Oportunidad y puede aplicarse tanto a particulares como a autónomos.
La exoneración no comprende necesariamente todas las deudas ni se obtiene de forma automática. La situación del deudor, la naturaleza de cada crédito, la existencia de bienes y la modalidad elegida condicionan su alcance.

¿Qué es la exoneración del pasivo insatisfecho o EPI?
La EPI es el mecanismo regulado en los artículos 486 y siguientes del Texto Refundido de la Ley Concursal que permite extinguir las deudas exonerables de una persona física insolvente. La regulación vigente contempla dos vías: la exoneración con un plan de pagos sin liquidación previa del patrimonio y la exoneración con liquidación de la masa activa.
Por tanto, la EPI puede solicitarla una persona natural, sea o no empresaria, siempre que reúna las condiciones legales. La reforma introducida por la Ley 16/2022 modificó profundamente el sistema anterior y eliminó la exigencia de intentar previamente un acuerdo extrajudicial de pagos.
La concesión depende del cumplimiento de requisitos concretos y está sometida al control judicial. Esta regulación ayuda también a explicar si la Ley de Segunda Oportunidad es fiable y qué garantías ofrece frente a fórmulas de cancelación de deudas ajenas al procedimiento concursal.
Requisitos para obtener la exoneración del pasivo insatisfecho
Los requisitos de la exoneración del pasivo insatisfecho se articulan principalmente alrededor de la buena fe del deudor. La Ley Concursal establece una serie de circunstancias que impiden acceder a la EPI.
Entre ellas se encuentran determinadas condenas penales durante los diez años anteriores a la solicitud, ciertas sanciones administrativas firmes en materia tributaria, de Seguridad Social o del orden social y algunos supuestos de derivación de responsabilidad. La ley establece excepciones cuando las responsabilidades correspondientes han quedado satisfechas antes de presentar la solicitud.
Tampoco podrá obtener la exoneración, con las salvedades previstas legalmente, quien haya tenido un concurso declarado culpable, haya sido declarado persona afectada por la calificación culpable del concurso de un tercero, incumpla sus deberes de colaboración e información o haya facilitado información falsa o engañosa.
La ley también permite denegarla cuando el deudor se haya comportado de forma temeraria o negligente al endeudarse o cumplir sus obligaciones. Para apreciar esta circunstancia el juez debe atender a los criterios establecidos en el artículo 487 de la Ley Concursal.

¿Qué deudas se pueden exonerar con la EPI?
El alcance de la exoneración de deudas depende de su naturaleza. La regla general es que la EPI se extiende a las deudas insatisfechas, salvo aquellas que la Ley Concursal excluye expresamente o que el juez declare excepcionalmente no exonerables para evitar la insolvencia del acreedor afectado.
| Tipo de deuda | ¿Puede exonerarse? | Tratamiento |
| Préstamos personales | Sí, con carácter general | Pueden quedar exonerados si no concurre una exclusión legal. |
| Tarjetas de crédito y créditos al consumo | Sí, con carácter general | Se incluyen entre las deudas que pueden quedar afectadas por la EPI. |
| Deudas por alimentos | No | Están expresamente excluidas de la exoneración. |
| Determinadas deudas por responsabilidad civil derivada de delito | No | La Ley Concursal las incluye entre las deudas no exonerables. |
| Determinadas responsabilidades por muerte o daños personales | No | Quedan fuera en los supuestos establecidos por el artículo 489 TRLC. |
| Determinadas deudas salariales | No | La exclusión se aplica en los términos y límites establecidos legalmente. |
| Multas penales y sanciones administrativas muy graves | No | Están expresamente excluidas de la exoneración. |
| Deudas con garantía real | Parcialmente | No se exoneran dentro del límite del privilegio especial; el exceso recibe el tratamiento previsto en la Ley Concursal. |
| Deudas con Hacienda y la Seguridad Social | Parcialmente | Disponen de un régimen específico y límites propios. |
¿Se pueden exonerar las deudas con Hacienda y la Seguridad Social?
El crédito público tiene un régimen específico. En la primera EPI pueden exonerarse determinadas deudas cuya gestión recaudatoria corresponda a la Agencia Estatal de Administración Tributaria y deudas con la Seguridad Social.
Para cada uno de estos dos bloques la ley establece una exoneración íntegra de los primeros 5.000 euros y del 50 % de la deuda comprendida entre 5.000 y 10.000 euros. De este modo, el importe máximo que puede quedar exonerado es de 7.500 euros respecto de la AEAT y otros 7.500 euros respecto de la Seguridad Social.
Este tratamiento del crédito público solo se aplica en la primera exoneración. Las sucesivas EPI que pueda obtener el mismo deudor no alcanzan a estas deudas.
Modalidades de exoneración del pasivo insatisfecho
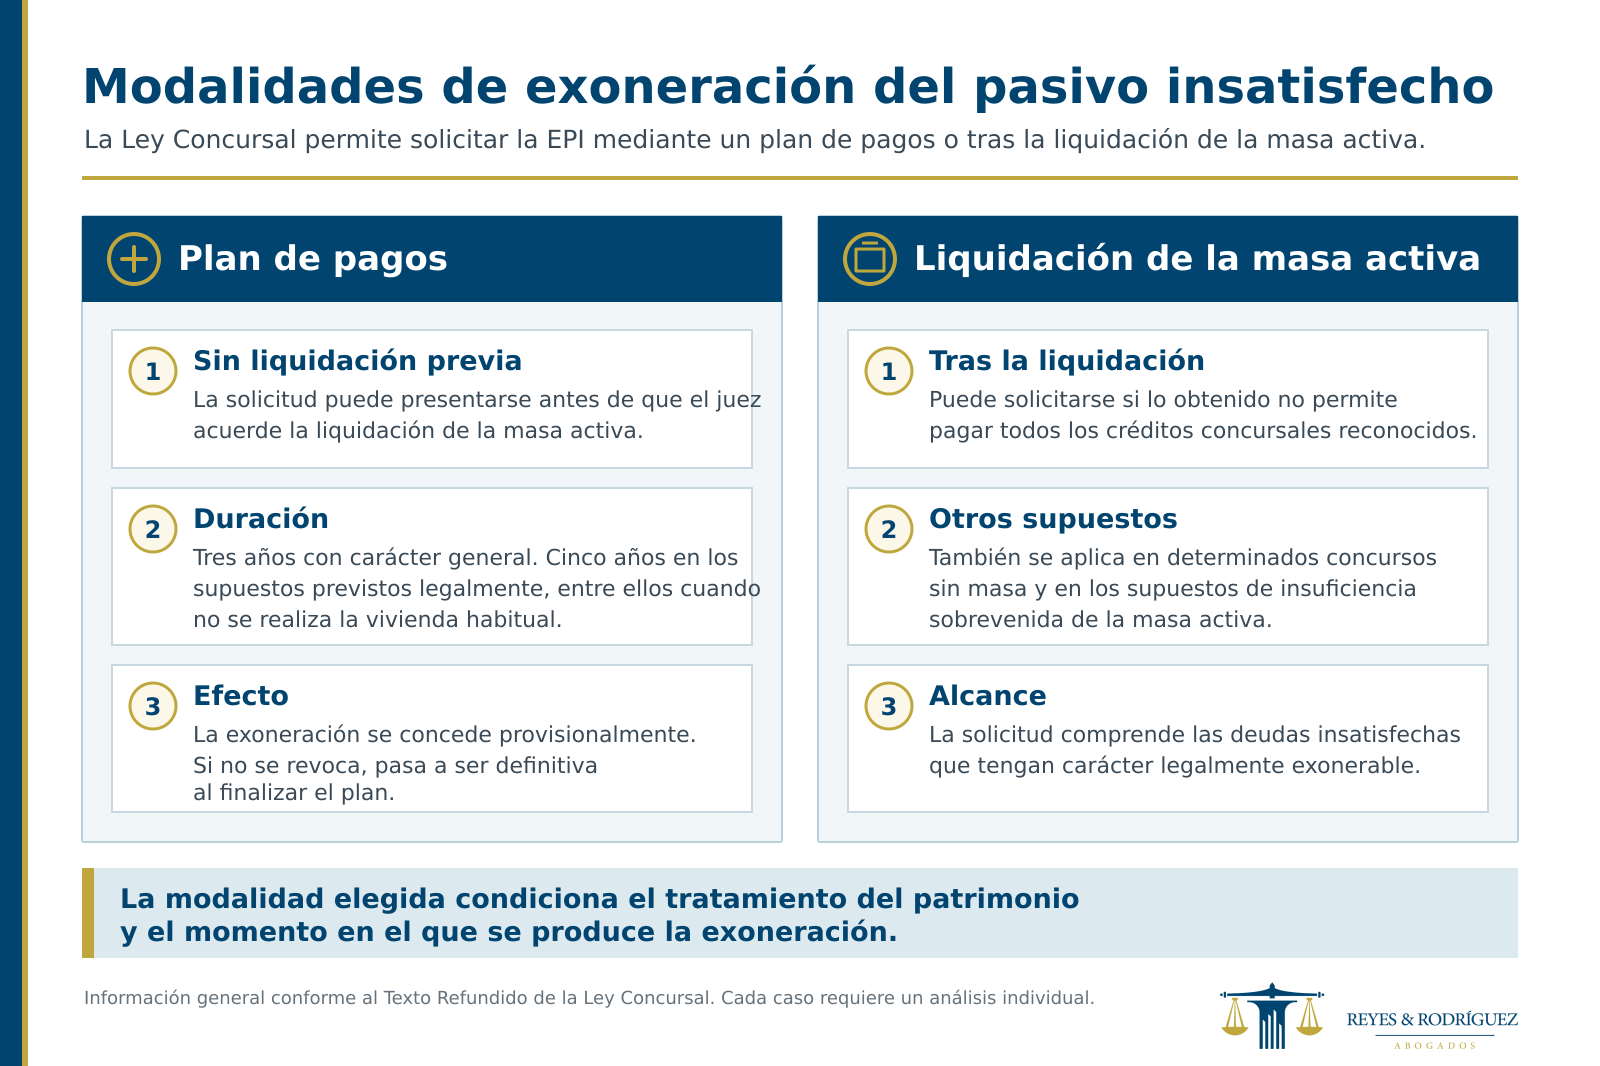
La EPI en la Ley Concursal puede tramitarse mediante dos modalidades. La elección tiene consecuencias importantes sobre el patrimonio del deudor y sobre el momento en el que se produce la exoneración.
Exoneración mediante plan de pagos
El deudor puede solicitar la EPI mediante un plan de pagos sin liquidar previamente la masa activa. Esta alternativa permite conservar determinados bienes si se cumplen las condiciones legales y el plan resulta aprobado judicialmente.
El plan tiene una duración general de tres años. El plazo se amplía a cinco años cuando no se realiza la vivienda habitual del deudor y, cuando corresponda, de su familia, o cuando los pagos dependan exclusiva o fundamentalmente de la evolución de sus ingresos y recursos disponibles.
Durante esta modalidad la exoneración tiene carácter provisional. Si transcurre el periodo establecido sin que haya sido revocada, el juez dicta auto concediendo la exoneración definitiva.
Exoneración con liquidación de la masa activa
La segunda vía permite obtener la exoneración tras la liquidación de la masa activa y también en los supuestos previstos legalmente en los que no existen bienes suficientes para liquidar. El deudor puede solicitar entonces la exoneración de las deudas insatisfechas que sean legalmente exonerables.
Esta modalidad también resulta aplicable en determinados concursos sin masa y en situaciones en las que los bienes existentes son insuficientes para satisfacer las deudas.
Exoneración del pasivo insatisfecho y vivienda habitual
La relación entre exoneración del pasivo insatisfecho y vivienda habitual depende especialmente de la modalidad elegida y de las circunstancias patrimoniales del caso.
El plan de pagos permite solicitar la exoneración sin liquidación previa de la masa activa. La propia Ley Concursal contempla expresamente la posibilidad de que la vivienda habitual no sea realizada y establece para ese supuesto un plan de cinco años.
Esto no significa que exista un derecho automático a conservar la vivienda en cualquier situación. Hay que analizar el préstamo hipotecario pendiente, el valor de la garantía, la capacidad del deudor para atender las obligaciones correspondientes y las condiciones del plan. Además, las deudas garantizadas tienen un tratamiento específico que impide equipararlas a un préstamo personal sin garantías.

¿Cómo se solicita la exoneración del pasivo insatisfecho?
La solicitud de exoneración del pasivo insatisfecho se presenta ante el juez que conoce del concurso. El momento y la documentación necesaria dependen de la modalidad escogida y de cómo se esté tramitando el procedimiento concursal.
En la modalidad con plan de pagos la solicitud puede presentarse antes de que el juez acuerde la liquidación de la masa activa. El deudor debe acompañar una propuesta que detalle los pagos previstos, los recursos disponibles y la forma de atender las deudas que no puedan ser exoneradas.
El recorrido completo puede consultarse en las fases del procedimiento de la Ley de Segunda Oportunidad, ya que la petición de la EPI se integra dentro del procedimiento concursal.
Plazo para solicitar la exoneración del pasivo insatisfecho
El plazo para solicitar la exoneración del pasivo insatisfecho cambia según el supuesto. Con plan de pagos puede solicitarse en cualquier momento anterior al acuerdo judicial de liquidación.
Tras la liquidación, en los casos de insuficiencia sobrevenida de la masa activa o cuando lo obtenido no permita pagar todos los créditos concursales reconocidos, la solicitud puede presentarse dentro del plazo de audiencia concedido para oponerse a la conclusión del concurso.
Solicitud de EPI en un concurso sin masa
La solicitud de EPI en concurso sin masa cuenta con una regla específica. Si los acreedores legitimados no solicitan el nombramiento de administrador concursal, el deudor dispone de diez días desde que vence el plazo concedido a estos acreedores para pedir la exoneración.
Si se ha nombrado administrador concursal, el plazo de diez días comienza con la emisión de su informe cuando no aprecie indicios suficientes para continuar el procedimiento.
La solicitud debe indicar que el deudor no se encuentra en ninguna de las causas que impiden acceder a la EPI y acompañar las declaraciones del IRPF correspondientes a los tres últimos años anteriores que se hubieran presentado o debido presentar.
Efectos de la exoneración del pasivo insatisfecho
Los principales efectos de la exoneración del pasivo insatisfecho recaen sobre las deudas que han quedado extinguidas. Sus acreedores dejan de poder ejercer acciones contra el deudor para cobrarlas, sin perjuicio de la posibilidad de solicitar la revocación cuando concurra una causa legal.
Los créditos no exonerables permanecen vigentes y sus acreedores conservan las acciones correspondientes. La EPI tampoco libera a obligados solidarios, fiadores, avalistas, aseguradores o hipotecantes no deudores de sus propias obligaciones frente al acreedor.
La resolución judicial también ordena a los acreedores afectados comunicar la exoneración a los sistemas de información crediticia a los que hubieran informado previamente del impago o la mora para que sus registros sean actualizados.
¿Se puede revocar la exoneración del pasivo insatisfecho?
La exoneración puede revocarse en los supuestos establecidos por la Ley Concursal. Entre ellos se encuentra la ocultación de bienes, derechos o ingresos por parte del deudor.
También puede producirse la revocación si durante los tres años siguientes mejora sustancialmente su situación económica debido a una herencia, legado, donación o determinados premios de azar y esa mejora permite satisfacer total o parcialmente las deudas exoneradas. En ese último supuesto la revocación se limita a la parte que pueda pagarse.
Existe además una causa vinculada a determinados procedimientos penales o administrativos que ya estuvieran en tramitación al solicitar la EPI y concluyan dentro del periodo legal con una resolución firme de las previstas en la Ley Concursal.
Abogados para solicitar la exoneración del pasivo insatisfecho en Las Palmas
Solicitar la exoneración del pasivo insatisfecho en Las Palmas exige estudiar previamente las deudas, el patrimonio, los ingresos y las posibles causas que puedan impedir la exoneración. También hay que determinar qué modalidad resulta aplicable y qué créditos podrán quedar efectivamente extinguidos.
En Reyes & Rodríguez estudiamos cada situación antes de iniciar el procedimiento y acompañamos al deudor durante la tramitación concursal y la solicitud de la EPI. Si necesitas valorar tu caso, puedes contactar con nuestros abogados expertos en Ley de Segunda Oportunidad en Las Palmas para analizar las opciones previstas por la legislación concursal vigente.