La pena por delito de estafa depende de la cantidad defraudada, el perjuicio causado y las circunstancias concretas de los hechos. El Código Penal distingue entre las estafas de hasta 400 euros, el tipo básico y los supuestos agravados, con penas que pueden consistir en una multa o alcanzar varios años de prisión.
La cuantía tiene una importancia especial, pero no permite conocer por sí sola la condena. Una estafa de 10.000 euros, por ejemplo, no tiene asignada automáticamente una pena concreta por ese importe. Para determinarla hay que identificar el tipo penal aplicable y valorar las circunstancias del caso.
¿Qué pena tiene un delito de estafa?
Como regla general, el artículo 248 del Código Penal castiga el delito de estafa con prisión de seis meses a tres años. Si la cantidad defraudada no supera los 400 euros, la pena general es de multa de uno a tres meses, aunque existen excepciones relacionadas con las circunstancias agravantes y determinados supuestos de multirreincidencia.
Cuando concurre alguna de las circunstancias recogidas en el artículo 250, la pena aumenta. El Código Penal establece prisión de uno a seis años y multa de seis a doce meses para la estafa agravada, y prisión de cuatro a ocho años y multa de doce a veinticuatro meses en los supuestos de especial agravación previstos por la ley.
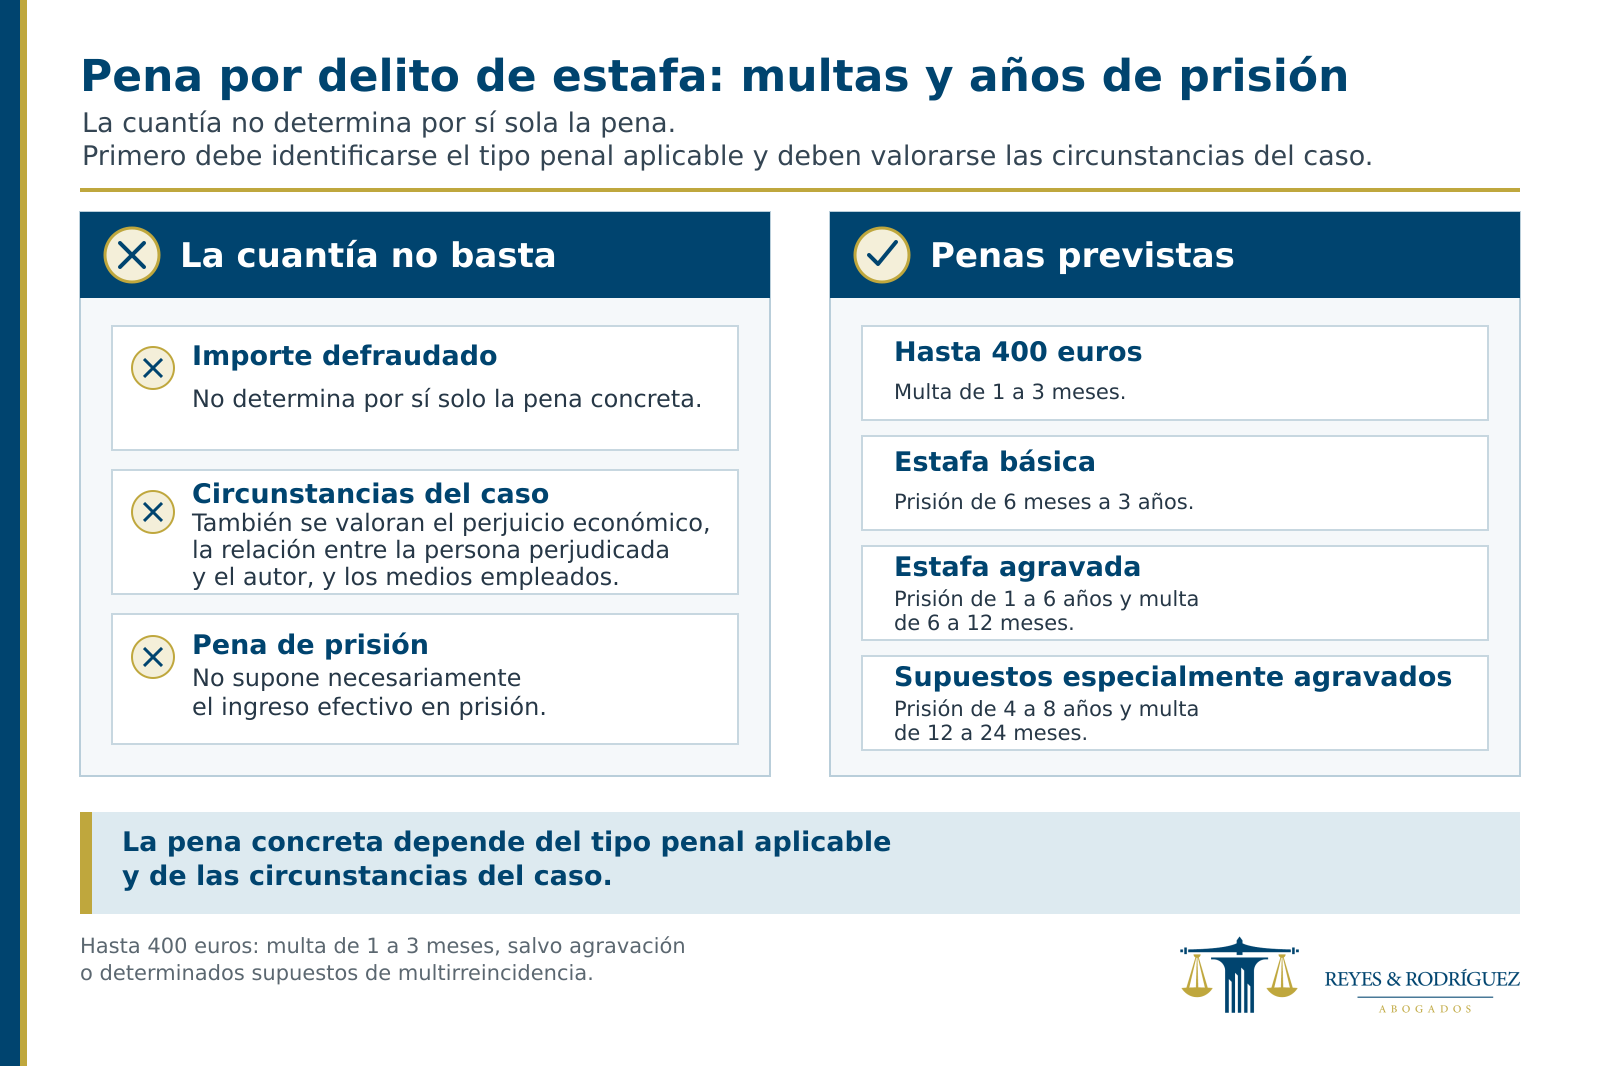
Estas horquillas indican el marco penal aplicable. La pena concreta se determina después atendiendo a las circunstancias del delito y, en el tipo básico, a criterios como el importe defraudado, el perjuicio económico causado, la relación entre las partes y los medios empleados.
¿Qué pena corresponde según la cantidad estafada?
El Código Penal establece varios límites por cuantía, pero no existe una correspondencia automática entre una cantidad concreta y un determinado número de meses o años de condena. Por ese motivo, dos estafas por el mismo importe pueden recibir penas distintas.
Pena por estafa de hasta 400 euros
Si la cantidad defraudada no supera los 400 euros, la pena general es de multa de uno a tres meses, siempre que no concurra alguna de las circunstancias agravantes del artículo 250.
La Ley Orgánica 1/2026, de 8 de abril, introdujo una excepción para determinados casos de multirreincidencia. Si el culpable ha sido condenado por sentencia firme al menos por tres delitos de la misma naturaleza comprendidos en este capítulo y al menos uno de ellos es leve, se impone la pena del tipo básico: prisión de seis meses a tres años. Los antecedentes cancelados o que debieran estarlo no se tienen en cuenta.

Pena por estafa de 1.000, 5.000 o 10.000 euros
Una estafa de 1.000, 5.000 o 10.000 euros se encuadra, en principio, en el tipo básico y puede castigarse con prisión de seis meses a tres años. Alcanzar los 10.000 euros no activa por sí mismo un tipo agravado ni permite saber de antemano cuál será la condena.
El importe sí interviene en la fijación de la pena dentro de ese marco. También se tienen en cuenta el quebranto económico sufrido por la persona perjudicada, su relación con el autor, los medios utilizados y las demás circunstancias que permitan valorar la gravedad de los hechos.
Pena por estafa de más de 50.000 euros
Si el valor de la defraudación supera los 50.000 euros, concurre uno de los supuestos de estafa agravada del artículo 250.1. La pena es de prisión de uno a seis años y multa de seis a doce meses.
El artículo 250 contempla además otras circunstancias agravantes, por lo que puede aplicarse este mismo marco penal aunque la cantidad defraudada no supere los 50.000 euros.
Pena por estafa de más de 250.000 euros
Cuando el valor de la defraudación supera los 250.000 euros, el artículo 250.2 establece prisión de cuatro a ocho años y multa de doce a veinticuatro meses.
Esta misma pena se aplica cuando alguna de las circunstancias recogidas en los números 4.º, 5.º, 6.º o 7.º del artículo 250.1 concurre con la prevista en su número 1.º, relativa a cosas de primera necesidad, viviendas u otros bienes de reconocida utilidad social.
¿Se puede ir a la cárcel por una estafa?
Sí. El delito de estafa puede llevar aparejada una pena de prisión. Sin embargo, una condena a prisión no supone necesariamente el ingreso efectivo en un centro penitenciario.
El artículo 80 del Código Penal permite al juez o tribunal suspender mediante resolución motivada determinadas penas privativas de libertad no superiores a dos años. En el régimen general deben cumplirse, entre otros requisitos, las condiciones relativas a los antecedentes del condenado, a la duración de la pena y a la responsabilidad civil. Para decidir sobre la suspensión también se valoran las circunstancias del delito, la situación personal del penado, su conducta posterior y el esfuerzo realizado para reparar el daño. La ley contempla además algunos supuestos excepcionales con reglas específicas.
Por tanto, una pena de dos años o menos no queda suspendida automáticamente. La decisión corresponde al juez o tribunal tras comprobar qué régimen de suspensión resulta aplicable y si se cumplen sus requisitos.
¿Cuándo se considera una estafa agravada?
El artículo 250 recoge las circunstancias que convierten una estafa en agravada. En estos casos, la pena es de prisión de uno a seis años y multa de seis a doce meses.
Entre los supuestos previstos se encuentran las estafas que recaen sobre cosas de primera necesidad, viviendas o bienes de reconocida utilidad social; las relacionadas con bienes del patrimonio artístico, histórico, cultural o científico; las que revisten especial gravedad por el perjuicio ocasionado y la situación económica en que dejan a la víctima o a su familia; las defraudaciones superiores a 50.000 euros o que afectan a un elevado número de personas; y las cometidas abusando de las relaciones personales con la víctima o aprovechando la credibilidad empresarial o profesional del autor.
El precepto también incluye el abuso de firma ajena o determinadas actuaciones sobre documentos, la estafa procesal y ciertos supuestos de multirreincidencia. La estafa procesal se produce cuando se manipulan pruebas o se utiliza otro fraude procesal análogo para provocar un error en el juez o tribunal que dé lugar a una resolución perjudicial para los intereses económicos de otra parte o de un tercero.
La pena aumenta a prisión de cuatro a ocho años y multa de doce a veinticuatro meses en las combinaciones de agravantes expresamente previstas en el artículo 250.2 y cuando la defraudación supera los 250.000 euros.
¿Cómo se determina la pena concreta por estafa?
Una vez identificado el tipo de estafa, debe fijarse la pena dentro del marco correspondiente. En el tipo básico, el artículo 248 señala expresamente el importe defraudado, el quebranto económico causado, la relación entre la persona perjudicada y el autor, los medios empleados y las demás circunstancias que permitan valorar la gravedad de la infracción.
También se aplican las reglas generales de determinación de la pena y pueden resultar relevantes las circunstancias atenuantes o agravantes. Los antecedentes tienen especial incidencia en determinados casos de reincidencia y multirreincidencia. La reforma de 2026 modificó precisamente el tratamiento de algunos de estos supuestos.
Por eso, dos estafas por la misma cantidad no tienen necesariamente la misma pena. Si existen condenas anteriores, también puede ser necesario comprobar si procede la cancelación de antecedentes penales y qué efectos producen los antecedentes que sigan vigentes.
¿Puede castigarse una tentativa de estafa?
Sí. Existe tentativa cuando el autor inicia la ejecución del delito mediante actos dirigidos directamente a cometerlo, pero este no llega a consumarse por causas independientes de su voluntad.
En estos casos, el artículo 62 del Código Penal establece la pena inferior en uno o dos grados a la prevista para el delito consumado. Para determinar la reducción se valora el peligro inherente al intento y el grado de ejecución alcanzado.
Si el autor evita voluntariamente la consumación después de haber iniciado la ejecución, puede quedar exento de responsabilidad por la tentativa, aunque deberá responder por otros delitos que, en su caso, ya se hayan consumado.
¿Cuándo prescribe un delito de estafa?
El plazo de prescripción depende de la pena máxima prevista para la modalidad concreta de estafa. El artículo 131 del Código Penal establece diez años cuando la pena máxima de prisión supera los cinco años y no excede de diez, cinco años para los demás delitos salvo las excepciones previstas y un año para los delitos leves.
Por tanto, la estafa de hasta 400 euros, cuando se castiga con multa de uno a tres meses, prescribe al año. La estafa básica, cuya pena máxima es de tres años de prisión, prescribe a los cinco años. Las estafas agravadas de los apartados 1 y 2 del artículo 250 prescriben a los diez años, ya que sus penas máximas alcanzan respectivamente seis y ocho años de prisión.
El plazo se computa, con carácter general, desde el día en que se comete la infracción. En los delitos continuados empieza a contar desde la última infracción. La prescripción también puede interrumpirse en los términos establecidos por el artículo 132 del Código Penal.
Por esta razón, para determinar si una estafa ha prescrito hay que identificar la modalidad delictiva aplicable y examinar también las actuaciones procesales realizadas durante el periodo transcurrido.

¿Qué requisitos deben existir para que haya delito de estafa?
En la modalidad tradicional regulada en el artículo 248, no basta con que exista una pérdida económica o se incumpla una obligación contractual. El Código Penal exige ánimo de lucro y un engaño bastante que produzca un error en otra persona y la lleve a realizar un acto de disposición con perjuicio propio o ajeno.
Por tanto, deben estar relacionados entre sí el engaño, el error de la persona perjudicada, el acto de disposición realizado como consecuencia de ese error y el perjuicio patrimonial. La ausencia de estos elementos puede llevar a que los hechos tengan otra calificación jurídica o se sitúen en el ámbito civil.
El engaño permite diferenciar la estafa de otros delitos contra el patrimonio. En el hurto y el robo, por ejemplo, la conducta se articula en torno al apoderamiento de bienes ajenos, con características distintas en cada delito. Puede ampliar esta cuestión en nuestro artículo sobre las diferencias entre robo y hurto.
Junto a la estafa del artículo 248, el artículo 249 regula otras modalidades, entre ellas las conductas realizadas mediante manipulación informática para conseguir una transferencia no consentida de activos patrimoniales y determinadas operaciones fraudulentas con tarjetas u otros instrumentos de pago. Estas modalidades cuentan con una configuración específica y no deben confundirse con el esquema de engaño y error propio de la estafa tradicional.
Abogado penalista para delitos de estafa en Las Palmas de Gran Canaria
Un procedimiento por estafa exige determinar qué tipo penal resulta aplicable, qué cuantía se atribuye a los hechos, si concurre alguna circunstancia agravante y qué pruebas respaldan la acusación o la defensa. También deben analizarse las posibles consecuencias económicas derivadas del delito, incluida la responsabilidad civil.
En Reyes & Rodríguez Abogados prestamos asistencia en procedimientos relacionados con delitos contra el patrimonio y el fraude, tanto a personas investigadas o acusadas como a quienes han sufrido un perjuicio económico. Si necesita estudiar su situación concreta, puede consultar nuestro servicio de abogados penalistas en Las Palmas para valorar las consecuencias jurídicas y las actuaciones que correspondan.